Una fondazione è un patrimonio che un fondatore destina a uno scopo determinato. A differenza delle società, le fondazioni non hanno né soci né proprietari; per questo sono definite enti privi di proprietario. La fondazione privata austriaca serve soprattutto a mantenere uniti patrimoni e imprese attraverso le generazioni, a provvedere ai familiari secondo regole chiare e a promuovere in modo duraturo scopi di pubblica utilità.
L’Austria ha introdotto nel 1993 la forma giuridica della fondazione privata (Privatstiftung), poiché le altre forme di fondazione disciplinate dalla legge non rispondevano alle esigenze della vita economica e agli obiettivi tipici dei fondatori. La fondazione privata è oggi una componente essenziale della prassi giuridica ed economica austriaca. Fondazioni private detengono, direttamente o indirettamente, partecipazioni di controllo in importanti imprese austriache e in circa la metà delle società quotate nell’indice ATX; anche la maggior parte delle 100 maggiori imprese familiari austriache è detenuta tramite fondazioni private. Nel settore della pubblica utilità le fondazioni private forniscono un contributo significativo, sia perseguendo direttamente scopi di pubblica utilità sia indirettamente attraverso le loro erogazioni liberali.
Attualmente nel registro delle imprese austriaco (Firmenbuch) sono iscritte circa 2.950 fondazioni private. Informazioni sulle fondazioni private iscritte e cancellate sono disponibili su companydesk.eu. La fondazione privata è così la principale forma di fondazione in Austria.
Il fondamento normativo è la legge austriaca sulle fondazioni private (Privatstiftungsgesetz, PSG). Ai sensi del § 1 comma 1 PSG la fondazione privata è un ente al quale il fondatore ha destinato un patrimonio affinché, mediante il suo utilizzo, la sua amministrazione e il suo realizzo, sia perseguito uno scopo lecito determinato dal fondatore; essa ha personalità giuridica e deve avere la sede in Austria. Una fondazione privata può essere costituita per atto tra vivi o a causa di morte. A seconda dello scopo e della cerchia dei beneficiari si distinguono fondazioni private di pubblica utilità e fondazioni private a beneficio privato. Sono di pubblica utilità soprattutto gli scopi il cui perseguimento giova alla collettività. Le fondazioni private a beneficio privato favoriscono per lo più persone determinate o determinabili, ad esempio i familiari (cosiddetta fondazione di famiglia, Familienstiftung).
Alcune attività sono precluse alla fondazione privata: essa non può esercitare un’attività commerciale che vada oltre una mera attività accessoria, non può assumere la gestione di una società commerciale e non può essere socio illimitatamente responsabile di una società di persone iscritta nel registro (§ 1 comma 2 PSG). Il patrimonio imprenditoriale è pertanto di regola detenuto tramite partecipazioni in società di capitali.
Accanto alle fondazioni private ai sensi del PSG, in Austria esistono fondazioni di pubblica utilità ai sensi della legge federale sulle fondazioni e sui fondi 2015 (Bundes-Stiftungs- und Fondsgesetz 2015, BStFG 2015) e fondazioni istituite sulla base di leggi dei Länder austriaci o di leggi speciali. Anche l’ente radiotelevisivo pubblico austriaco ORF è una fondazione istituita sulla base della legge sull’ORF.
Il testo completo della legge, con un indice sistematico della giurisprudenza per ogni paragrafo e comma, è disponibile alla pagina Legge austriaca sulle fondazioni private (PSG) con giurisprudenza (in lingua tedesca).
La fondazione privata serve soprattutto a mantenere unito un patrimonio attraverso le generazioni e ad amministrarlo, indipendentemente dalle successioni ereditarie, secondo uno scopo stabilito dal fondatore. Applicazioni tipiche sono il passaggio generazionale dell’impresa familiare, nel quale la partecipazione viene concentrata nella fondazione privata evitandone la frammentazione tra gli eredi, il sostentamento dei familiari secondo regole chiare fissate nell’atto di fondazione e la promozione duratura di scopi di pubblica utilità.
Se la fondazione privata sia la soluzione adeguata nel caso concreto dipende dal patrimonio, dalla situazione familiare e imprenditoriale e dagli obiettivi del fondatore. Occorre considerare in particolare i costi correnti degli organi (consiglio di amministrazione della fondazione, revisore della fondazione), gli obblighi contabili e il fatto che il fondatore si spoglia del patrimonio destinato e può esercitare un’influenza soltanto tramite i diritti che si è riservato nell’atto di fondazione.
Le destinazioni patrimoniali di carattere fondazionale non sono un’invenzione dell’età moderna. Esse si ritrovano già nell’antica Grecia, nell’Impero romano e in Egitto. Un esempio spesso citato è l’Accademia di Platone, fondata intorno al 387 a.C. ed esistita fino al 529 d.C. (sulla storia si veda anche Strachwitz in Stiftungen (Aachen 1996), 90); essa non è tuttavia equiparabile alle forme giuridiche odierne. Numerosi monasteri e importanti istituzioni sociali risalgono a fondazioni. Sotto alcuni aspetti le fondazioni sono paragonabili al trust, noto soprattutto nel diritto angloamericano.
Storicamente prevalevano gli scopi di pubblica utilità. Già nel Medioevo vi sono tuttavia esempi di fondazioni a scopo misto che dovevano provvedere anche ai discendenti del fondatore (si veda ad esempio, sulla fondazione Örfioğlu, Corte europea dei diritti dell’uomo, 5 luglio 2022, Dimici c. Turchia, ricorso n. 70133/16).
La fondazione privata è costituita mediante l’atto di fondazione (Stiftungserklärung) del fondatore o dei fondatori. L’atto di fondazione è il termine generale che indica la dichiarazione di volontà del fondatore; esso deve essere documentato e può essere contenuto in un atto costitutivo (Stiftungsurkunde) e, in aggiunta, in un atto integrativo (Stiftungszusatzurkunde) (§ 10 comma 1 PSG; OGH 22.10.2020, 6 Ob 200/20k). L’atto integrativo non deve essere presentato al tribunale del registro delle imprese e non è quindi consultabile pubblicamente. Determinate disposizioni, ad esempio sul consiglio di amministrazione della fondazione, sul revisore della fondazione, sulla modifica dell’atto di fondazione e sulla riserva di revoca, devono però figurare nell’atto costitutivo stesso (§ 10 comma 2 PSG). L’atto di fondazione richiede la forma dell’atto notarile; per le fondazioni private costituite a causa di morte deve essere osservata anche la forma della disposizione di ultima volontà.
L’atto di fondazione deve in ogni caso contenere la destinazione del patrimonio, lo scopo della fondazione, l’indicazione dei beneficiari oppure del soggetto designato dal fondatore a individuarli (ciò non vale nella misura in cui lo scopo sia rivolto a favore della collettività), la denominazione e la sede della fondazione privata, i dati del fondatore e l’indicazione se la fondazione privata è costituita a tempo determinato o indeterminato (§ 9 comma 1 PSG). Esso può inoltre contenere in particolare disposizioni sugli organi, sulla modifica dell’atto di fondazione, sulla revoca, sui beneficiari e sui soggetti cui spetta il patrimonio residuo (§ 9 comma 2 PSG).
La fondazione privata viene ad esistenza soltanto con l’iscrizione nel registro delle imprese (§ 7 comma 1 PSG). La domanda di iscrizione spetta al primo consiglio di amministrazione della fondazione (§ 12 PSG). Se il patrimonio minimo non è conferito in denaro, deve essere svolta una revisione di costituzione (§ 11 PSG).
Alla fondazione privata deve essere destinato un patrimonio del valore di almeno 70.000 euro (cosiddetto patrimonio minimo, § 4 PSG). Al momento della costituzione o successivamente possono essere destinati ulteriori beni in denaro o in natura, nell’atto costitutivo, nell’atto integrativo o al di fuori di tali atti. Le successive destinazioni patrimoniali di un fondatore al di fuori dell’atto di fondazione sono denominate Nachstiftung; se a destinare il patrimonio è un terzo che non è fondatore, si parla di Zustiftung. Chi destina un patrimonio alla fondazione privata dopo la sua venuta ad esistenza non acquisisce per ciò la qualità di fondatore (§ 3 comma 4 PSG).
Fondatori di una fondazione privata tra vivi possono essere una o più persone fisiche oppure altri soggetti di diritto (ad esempio una GmbH, società a responsabilità limitata austriaca, una AG, società per azioni, una Anstalt del Liechtenstein, una OG o una KG, società di persone austriache). Una fondazione privata costituita a causa di morte può avere un solo fondatore (§ 3 comma 1 PSG). Secondo l’opinione prevalente non è possibile acquisire successivamente la qualità di fondatore (OGH 12.8.2004, 1 Ob 166/04z; OGH 14.9.2011, 6 Ob 158/11w). Per perpetuare i diritti del fondatore è quindi di regola opportuno definire in modo ampio la cerchia dei fondatori (ad esempio includendo figli e nipoti) oppure interporre altri soggetti di diritto (ad esempio una Anstalt).
Se una fondazione privata ha più fondatori, i diritti spettanti o riservati al fondatore possono essere esercitati soltanto da tutti i fondatori congiuntamente, salvo che l’atto costitutivo disponga diversamente (§ 3 comma 2 PSG). I diritti del fondatore di conformare la fondazione privata non si trasmettono ai suoi successori (§ 3 comma 3 PSG). I diritti di conformazione centrali sono la riserva del diritto di modifica e la riserva del diritto di revoca; entrambi sussistono soltanto se il fondatore se li è riservati e devono figurare nell’atto costitutivo (§ 9 comma 2, § 10 comma 2, § 33 comma 2, § 34 PSG). Un fondatore che sia persona giuridica non può riservarsi la revoca (§ 34 PSG).
I beneficiari sono le persone che ricevono erogazioni dalla fondazione privata o alle quali spettano i vantaggi della fondazione privata (OGH 18.2.2021, 6 Ob 24/21d). Le erogazioni possono consistere in denaro o in prestazioni in natura, ad esempio nella concessione in uso di immobili o nell’assunzione di fideiussioni. Le relative disposizioni di dettaglio dovrebbero essere inserite nell’atto di fondazione (atto costitutivo o atto integrativo). Ai beneficiari può essere attribuito anche un diritto azionabile in giudizio. Oltre al loro diritto legale di informazione, essi possono essere coinvolti nell’organizzazione della fondazione, ad esempio tramite un comitato consultivo o un’assemblea dei beneficiari (OGH 5.8.2009, 6 Ob 42/09h). I beneficiari e le persone ad essi equiparate dalla legge non possono tuttavia essere membri del consiglio di amministrazione della fondazione (§ 15 commi da 2 a 3a PSG; OGH 15.12.2004, 6 Ob 180/04w).
Se il beneficiario non è indicato nell’atto di fondazione, è beneficiario chi è stato individuato come tale dal soggetto designato a tal fine dal fondatore, altrimenti dal consiglio di amministrazione della fondazione (§ 5 PSG). Il diritto di informazione del beneficiario riguarda l’adempimento dello scopo della fondazione e comprende la consultazione del bilancio d’esercizio, della relazione sulla gestione, della relazione di revisione, dei libri contabili, dell’atto costitutivo e dell’atto integrativo; se la fondazione privata non vi ottempera, il giudice può ordinare la consultazione (§ 30 PSG).
I soggetti cui spetta il patrimonio residuo dopo la liquidazione della fondazione (Letztbegünstigte, di seguito beneficiari finali) sono le persone che ricevono il patrimonio rimanente in caso di scioglimento della fondazione privata. L’atto di fondazione può e dovrebbe contenere disposizioni più dettagliate al riguardo. Se la fondazione privata è sciolta a seguito di revoca e l’atto di fondazione non dispone diversamente, il beneficiario finale è il fondatore (§ 36 comma 4 PSG). Se manca un beneficiario finale o questi non intende accettare il patrimonio e l’atto di fondazione non prevede altro, il patrimonio residuo spetta alla Repubblica d’Austria (§ 36 comma 3 PSG).
Il consiglio di amministrazione della fondazione amministra e rappresenta la fondazione privata e provvede all’adempimento dello scopo della fondazione. Esso deve essere composto da almeno tre membri, due dei quali devono avere la residenza abituale in uno Stato membro dell’Unione europea o in uno Stato contraente dello Spazio economico europeo (§ 15 comma 1 PSG). Non possono essere membri del consiglio di amministrazione i beneficiari, i loro coniugi, partner registrati e conviventi, le persone imparentate con i beneficiari in linea retta o fino al terzo grado in linea collaterale e le persone giuridiche; lo stesso vale per le persone incaricate dai beneficiari o dai loro congiunti di curarne gli interessi nel consiglio di amministrazione (§ 15 commi da 2 a 3a PSG).
Oltre alla nomina da parte del giudice, i fondatori possono riservarsi il diritto di nominare i membri del consiglio di amministrazione. Tale potere può essere attribuito anche ad altre persone o organi, ad esempio a un comitato consultivo. Frequenti sono anche le soluzioni in cui il consiglio di amministrazione decide esso stesso sulla sostituzione di un membro uscente (cooptazione).
I membri del consiglio di amministrazione possono essere revocati di regola soltanto per giusta causa (OGH 11.12.2024, 6 Ob 14/24p). Per il loro mandato può essere prevista una durata (massima); soluzioni flessibili consentono di contemperare l’indipendenza del consiglio di amministrazione con l’influenza desiderata dai fondatori. Se un membro è nominato a tempo determinato, la giurisprudenza richiede di regola, a tutela della sua indipendenza, una durata del mandato di almeno tre anni; in caso di nomina a tempo indeterminato non è richiesta una durata minima (OGH 25.11.2020, 6 Ob 228/20b, con rinvio a 6 Ob 195/10k).
Ogni membro del consiglio di amministrazione deve adempiere i propri compiti in modo economico e con la diligenza di un amministratore coscienzioso. Il consiglio di amministrazione può effettuare prestazioni a favore dei beneficiari soltanto se ciò non pregiudica i diritti dei creditori della fondazione privata (§ 17 comma 2 PSG). Se la fondazione privata non ha un consiglio di sorveglianza, i negozi giuridici della fondazione con un membro del consiglio di amministrazione richiedono l’approvazione di tutti gli altri membri e del giudice (§ 17 comma 5 PSG). I membri rispondono nei confronti della fondazione privata del danno derivante da una violazione dolosa o colposa dei propri doveri (§ 29 PSG). Salvo diversa disposizione dell’atto di fondazione, spetta loro un compenso adeguato, il cui ammontare è determinato dal giudice su istanza (§ 19 PSG).
Il revisore della fondazione è un organo della fondazione privata previsto dalla legge (§ 14 comma 1 PSG). Egli verifica il bilancio d’esercizio, inclusa la contabilità, e la relazione sulla gestione (§ 21 PSG); il suo compito è in questo senso paragonabile a quello del revisore legale di una società. Possono essere nominati revisori della fondazione soltanto revisori austriaci abilitati (Wirtschaftsprüfer) o società di revisione austriache (Wirtschaftsprüfungsgesellschaften) ai sensi della legge austriaca sulle professioni fiscali ed economiche (WTBG 2017) (§ 20 comma 2 PSG). Il revisore della fondazione è nominato dal giudice o, se presente, dal consiglio di sorveglianza (§ 20 comma 1 PSG; OGH 26.3.2025, 6 Ob 2/25z); l’atto di fondazione può prevedere un diritto di proposta, ad esempio a favore di un comitato consultivo.
Nella prassi viene impiegata anche in strutture austriache la funzione del protettore della fondazione (Stiftungsprotektor), nota dal diritto delle fondazioni del Liechtenstein. Il PSG non disciplina espressamente questa funzione; i suoi poteri derivano dall’atto di fondazione, di regola nell’ambito di un ulteriore organo ai sensi del § 14 comma 2 PSG. Essa può servire a separare l’attività operativa del consiglio di amministrazione da un livello di controllo superiore e a tutelare la volontà del fondatore attraverso le generazioni. Per l’assunzione di questa funzione in Austria e nel Liechtenstein si veda il portale specializzato stiftungsprotektor.com.
Un consiglio di sorveglianza deve essere istituito se la fondazione privata occupa più di trecento dipendenti oppure se dirige in modo unitario società di capitali o cooperative austriache o le controlla in forza di una partecipazione diretta superiore al 50 per cento, a condizione che in entrambi i casi il numero medio dei dipendenti di tali società o cooperative superi trecento e che l’attività della fondazione privata non si limiti all’amministrazione delle partecipazioni (§ 22 PSG). L’atto di fondazione può inoltre prevedere un consiglio di sorveglianza. Esso è composto da almeno tre persone fisiche; i beneficiari e i loro congiunti non possono costituirne la maggioranza (§ 23 PSG). Il consiglio di sorveglianza vigila sulla gestione e sull’amministrazione della fondazione privata (§ 25 PSG).
I fondatori possono prevedere ulteriori organi a tutela dello scopo della fondazione, ad esempio un comitato consultivo (Beirat), un’assemblea dei beneficiari o un’assemblea dei fondatori (§ 14 comma 2 PSG; OGH 18.11.2022, 6 Ob 174/22i). Tali organi sono strumenti essenziali per consentire al fondatore e alle generazioni future di influire sull’attività del consiglio di amministrazione e sull’amministrazione della fondazione privata (OGH 19.4.2017, 6 Ob 37/17k). Ad esempio, la nomina dei membri del consiglio di amministrazione può essere in larga misura attribuita a un comitato consultivo.
Se a un tale organo spetta il diritto di revocare il consiglio di amministrazione o un suo membro, la decisione richiede una maggioranza di almeno tre quarti dei voti espressi e, se l’organo ha meno di quattro membri, l’unanimità. Se la revoca deve avvenire per motivi diversi da quelli indicati nel § 27 comma 2 numeri da 1 a 3 PSG, ai beneficiari, ai loro congiunti e alle persone da essi incaricate di curarne gli interessi nell’organo non può spettare complessivamente la maggioranza dei voti (§ 14 commi 3 e 4 PSG). Se un comitato consultivo è strutturato in modo analogo a un consiglio di sorveglianza, la giurisprudenza applica per analogia la regola di incompatibilità del § 23 comma 2 PSG (OGH 9.9.2013, 6 Ob 139/13d).
Dopo la venuta ad esistenza della fondazione privata, il fondatore può modificare l’atto di fondazione soltanto se si è riservato tale facoltà. Se una modifica non è possibile per il venir meno di un fondatore, per mancanza di accordo tra più fondatori o per l’assenza di una riserva, il consiglio di amministrazione può apportare, nel rispetto dello scopo della fondazione, modifiche di adeguamento a circostanze mutate; esse richiedono l’approvazione del giudice (§ 33 comma 2 PSG). Le circostanze mutate non devono essere già esistite al momento della redazione dell’atto di fondazione (OGH 17.1.2024, 6 Ob 40/23k). Ogni modifica diventa efficace soltanto con l’iscrizione nel registro delle imprese (§ 33 comma 3 PSG).
Il fondatore può revocare la fondazione privata soltanto se si è riservato la revoca (§ 34 PSG). La revoca non estingue immediatamente la fondazione: quando al consiglio di amministrazione perviene una revoca ammissibile, esso deve deliberare all’unanimità lo scioglimento. Ulteriori cause di scioglimento sono, tra l’altro, la scadenza della durata prevista, il raggiungimento o l’impossibilità di raggiungere lo scopo e, per le fondazioni private non di pubblica utilità il cui scopo prevalente è il sostentamento di persone fisiche, il decorso di 100 anni, salvo che i beneficiari finali deliberino all’unanimità la prosecuzione (§ 35 PSG). Allo scioglimento segue la liquidazione; solo al suo termine il patrimonio residuo deve essere trasferito al beneficiario finale (§ 36 PSG).
Il patrimonio che il fondatore destina in vita alla fondazione privata non fa più parte del suo asse ereditario. Ai fini del calcolo della quota di legittima secondo il diritto austriaco (Pflichtteil) esso può tuttavia dover essere computato. Decisivo è il momento in cui il fondatore ha compiuto il definitivo spossessamento rilevante ai fini della tutela dei legittimari (Vermögensopfer), rinunciando definitivamente al potere di disporre del patrimonio destinato. Se il fondatore si è riservato la revoca e può inoltre modificare da solo in modo ampio l’atto di fondazione, secondo la giurisprudenza lo spossessamento si considera compiuto soltanto con la sua morte; il termine di due anni applicabile alle donazioni a persone non legittimarie non è quindi già decorso con la destinazione del patrimonio (OGH 15.10.2024, 2 Ob 66/24f).
Con decisione del 26 marzo 2026 la Corte suprema austriaca (OGH) ha precisato il diritto di informazione dei legittimari nei confronti della fondazione privata (OGH 26.3.2026, 2 Ob 115/25p). La fondazione privata è stata condannata a fornire informazioni sulle destinazioni patrimoniali del de cuius a suo favore e sulla consistenza del proprio patrimonio alla data della morte e a esibire gli atti integrativi, con facoltà di oscurare tutte le parti non riferite alle destinazioni a favore della fondazione. Le domande più ampie, ad esempio di esibizione dei bilanci d’esercizio, sono state respinte. Per una trattazione approfondita del diritto alla legittima si veda La quota di legittima in Austria su testament.wien.
Anche nel diritto matrimoniale e di famiglia occorre tener conto della fondazione privata. In presenza di un ampio diritto di revoca del fondatore, il patrimonio della fondazione può essergli attribuito sul piano economico. Nel caso deciso con OGH 31.7.2025, 1 Ob 69/25s, la fondazione privata aveva acquistato un immobile prima del matrimonio, poi trasferito al fondatore durante il matrimonio a seguito della revoca; l’immobile non doveva essere incluso per intero nella divisione patrimoniale, poiché era da qualificare come patrimonio prematrimoniale apportato o come donazione della fondazione. La giurisprudenza in materia di successioni, mantenimento e divorzio è riassunta nella parte generale dell’indice sistematico delle decisioni.
La tassazione della fondazione privata segue regole proprie. La destinazione di patrimonio a una fondazione privata è di regola soggetta all’imposta austriaca di ingresso nella fondazione (Stiftungseingangssteuer). La fondazione privata è soggetta all’imposta sul reddito delle società; per le fondazioni private a beneficio privato valgono regole speciali sulla tassazione di determinati redditi di capitale e plusvalenze (imposta intermedia, Zwischensteuer). Le erogazioni ai beneficiari sono di regola soggette alla ritenuta austriaca sui redditi di capitale (Kapitalertragsteuer). Le fondazioni private di pubblica utilità possono beneficiare, a determinate condizioni, di agevolazioni fiscali. La posizione dell’amministrazione finanziaria austriaca è illustrata nelle Linee guida sulle fondazioni 2009 (Stiftungsrichtlinien 2009, StiftR 2009; in lingua tedesca). La valutazione fiscale dipende sempre dal caso concreto.
La legge prescrive un patrimonio del valore di almeno 70.000 euro (§ 4 PSG). A causa dei costi correnti, una fondazione privata è di regola economicamente sensata solo con un patrimonio sensibilmente più elevato.
I costi riguardano in particolare la redazione dell'atto di fondazione da parte di un avvocato o di un notaio, l'atto notarile, l'iscrizione nel registro delle imprese e l'imposta di ingresso nella fondazione; in via continuativa si aggiungono il compenso del consiglio di amministrazione, i costi del revisore della fondazione e della contabilità. L'importo dipende dal patrimonio e dalla struttura.
Soprattutto quando un patrimonio o un'impresa devono essere mantenuti uniti attraverso le generazioni e amministrati secondo regole chiare. Se sia la soluzione adeguata nel caso concreto richiede una ponderazione di obiettivi, costi e possibilità di influenza.
La fondazione privata non ha proprietari. La giurisprudenza distingue a seconda che e in quale misura i fondatori si siano riservati diritti di influenza; si parla di fondazione non controllata (kontrollfreie Stiftung) quando tali diritti mancano, mentre i meccanismi di controllo previsti dalla legge restano invariati. La fondazione privata è rappresentata dal consiglio di amministrazione, di regola non soggetto a istruzioni. Compiti di controllo spettano al revisore della fondazione, se presente al consiglio di sorveglianza, a un comitato consultivo, in determinati casi ai beneficiari e al giudice.
Non possono esserne membri i beneficiari, i loro coniugi, partner registrati e conviventi, le persone imparentate con i beneficiari in linea retta o fino al terzo grado in linea collaterale e le persone da essi incaricate di curarne gli interessi nel consiglio di amministrazione (§ 15 commi da 2 a 3a PSG). I familiari che non sono beneficiari e non si trovano in tale rapporto con i beneficiari non rientrano nell'incompatibilità.
Sì. La revoca è possibile se il fondatore se l'è riservata (§ 34 PSG); inoltre sussistono le cause di scioglimento del § 35 PSG. Allo scioglimento segue la liquidazione; al termine il patrimonio residuo spetta al beneficiario finale.
La fondazione privata continua ad esistere. I diritti di conformazione del fondatore, in particolare i diritti di modifica e di revoca, non si trasmettono agli eredi (§ 3 comma 3 PSG). Nel calcolo della quota di legittima secondo il diritto austriaco il patrimonio destinato può dover essere considerato.
La destinazione di patrimonio è di regola soggetta all'imposta di ingresso nella fondazione, la fondazione privata all'imposta sul reddito delle società con regole speciali sull'imposta intermedia, le erogazioni ai beneficiari di regola alla ritenuta sui redditi di capitale. È decisivo il caso concreto.
Una panoramica dell’avvocato Dr. Nikolaus Arnold sulla costituzione, i fondatori, i beneficiari, gli organi, la modifica e lo scioglimento della fondazione privata austriaca.
Oltre a numerose altre pubblicazioni in materia di diritto delle fondazioni, diritto successorio, diritto societario e diritto tributario nelle riviste specializzate (si vedano anche www.arnold.biz e testament.wien), per un approfondimento della fondazione privata raccomandiamo le seguenti quattro opere in lingua tedesca.
In questo sito, nella sezione Decisioni in materia di diritto delle fondazioni (in lingua tedesca), sono disponibili le principali decisioni in materia di diritto delle fondazioni, come massima e come testo integrale. È inoltre possibile iscriversi alla newsletter; il modulo di iscrizione si trova in fondo a questa pagina. Per ragioni di protezione dei dati è necessaria una conferma dell’iscrizione; si prega di controllare anche la cartella dello spam.
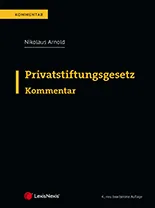
Il commentario alla legge sulle fondazioni private di Nikolaus Arnold (Kommentar zum Privatstiftungsgesetz) è disponibile nella 4ª edizione (aggiornata ad aprile 2022). Il commentario è stato notevolmente ampliato e aggiornato e tratta, oltre alla legge sulle fondazioni private, anche i principali ambiti collaterali del diritto civile. Già la prima edizione è stata insignita nel 2003 del premio Walther Kastner. Gli ordini possono essere effettuati con il modulo d’ordine allegato.
Il manuale sulle fondazioni di Arnold/Ludwig (a cura di), Stiftungshandbuch, è disponibile nella 3ª edizione (2022). Offre un’esposizione compatta e chiara delle disposizioni di diritto delle fondazioni e di diritto tributario relative alla fondazione privata austriaca e alla fondazione del Liechtenstein, facilita l’approccio alla materia e serve al tempo stesso come strumento di lavoro per la prassi. Gli ordini possono essere effettuati con il modulo d’ordine allegato.
Un commentario sistematico del diritto tributario delle fondazioni è offerto da Arnold/Stangl/Tanzer, Privatstiftungs-Steuerrecht (2ª edizione, 2010). Gli ordini possono essere effettuati con il modulo d’ordine allegato.
Per il consiglio di amministrazione della fondazione è essenziale essere informato in modo approfondito sui propri compiti, diritti e doveri. L’opera Arnold/Ginthör, Der Stiftungsvorstand (2ª edizione, 2025) offre ai membri del consiglio di amministrazione, ma anche ai fondatori, ai beneficiari e a tutti coloro che si occupano di fondazioni private, una panoramica comprensibile dei principali ambiti della fondazione privata.
I contenuti di questo sito sono curati dal Dr. Nikolaus Arnold e dal team di ARNOLD Rechtsanwälte GmbH.
Riconosciuto come studio legale di riferimento per clienti privati e fondatori nella classifica di settore austriaca.
Massima valutazione per il Private Wealth Law in Austria, ininterrottamente dal 2016.
Autore del commentario alla legge austriaca sulle fondazioni private e condirettore della rivista specializzata GesRZ (Der Gesellschafter).
Iscrivetevi alla nostra newsletter (in lingua tedesca) per essere informati sugli sviluppi relativi alla fondazione privata austriaca.
Indirizzo e-mail